El Supremo frena a Hacienda y rechaza duplicar las sanciones por facturas falsas cuando la actividad económica es simulada
La aplicación de una agravante requiere comprobar sus presupuestos legales, sin que baste con invocar la gravedad de la conducta investigada
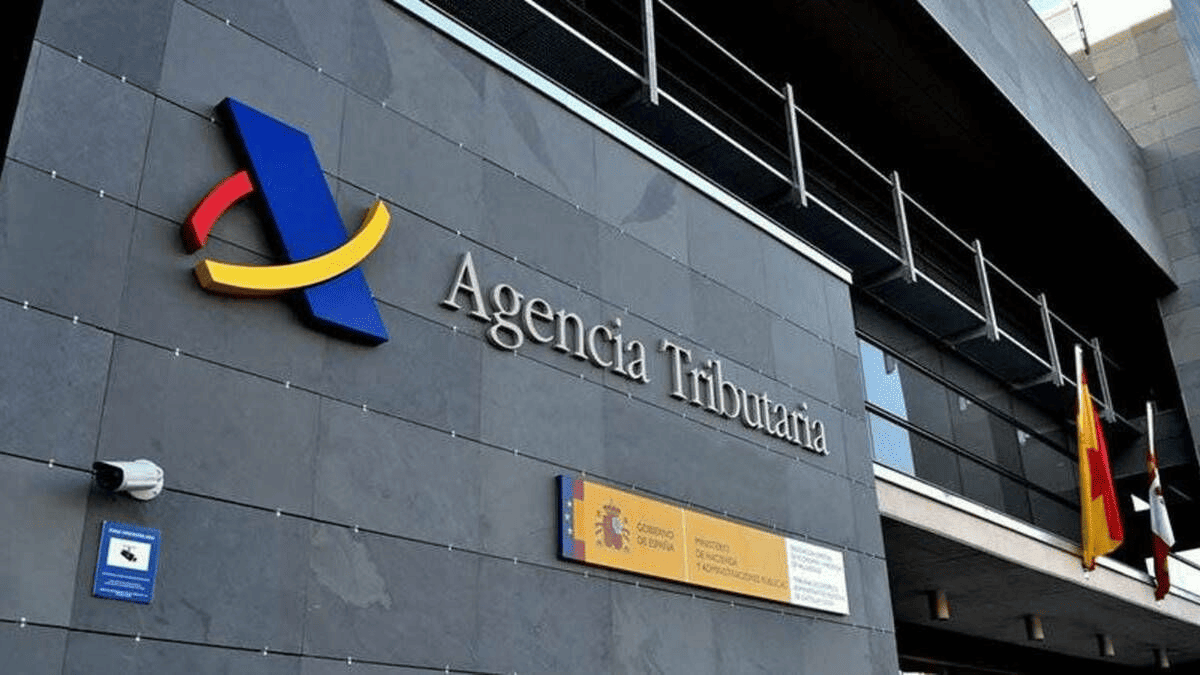
(Imagen: Agencia Tributaria)

El Supremo frena a Hacienda y rechaza duplicar las sanciones por facturas falsas cuando la actividad económica es simulada
La aplicación de una agravante requiere comprobar sus presupuestos legales, sin que baste con invocar la gravedad de la conducta investigada
(Imagen: Agencia Tributaria)
El Tribunal Supremo, mediante su sentencia 1166/2026, de 20 de octubre, ha confirmado que la Agencia Tributaria no puede aplicar automáticamente un incremento del 100% a las sanciones por emisión de facturas falsas cuando estas proceden de una actividad económica simulada y las operaciones han sido anuladas como consecuencia de la regularización tributaria.
La resolución, dictada por la Sala de lo Contencioso-Administrativo, desestima el recurso de casación presentado por la Abogacía del Estado contra una sentencia de la Audiencia Nacional que había considerado improcedente dicha agravación.
El pronunciamiento establece una doctrina relevante sobre los límites de la potestad sancionadora de Hacienda y la interpretación de los criterios de graduación previstos en la Ley General Tributaria.
Desde Administrativando Abogados, como abogados especialistas en tributario fiscal, destacamos la importancia de esta sentencia, que recuerda que la existencia de una infracción tributaria muy grave no permite aplicar indiscriminadamente circunstancias agravantes sin comprobar que concurren sus presupuestos legales.
Suscríbete a nuestra
NEWSLETTER
(Imagen: E&J)
Antecedentes: una sanción tributaria de más de 878.000 euros
El conflicto tiene su origen en una investigación de la Agencia Tributaria sobre la actividad de transporte de mercancías desarrollada por una sociedad mercantil y varios de sus socios.
Según las actuaciones inspectoras, tres socios se habían dado de alta individualmente en la actividad de transporte mediante el régimen de estimación objetiva por módulos, pese a que la actividad económica se desarrollaba realmente desde un único centro de decisión empresarial. Esta estructura permitió emitir facturas por operaciones simuladas, que la sociedad utilizaba para deducir gastos en el Impuesto sobre Sociedades y cuotas de IVA soportado.
Mientras tanto, los socios tributaban mediante el sistema de módulos, sin declarar individualmente los importes facturados como ingresos efectivos de una actividad independiente.
Como consecuencia de la regularización practicada, la Administración consideró que existía una simulación de actividad económica e impuso a uno de los contribuyentes una sanción tributaria que, según el acuerdo administrativo identificado en la sentencia, ascendía a 878.787,87 euros.
La sanción se fundamentaba en la emisión de facturas con datos falsos o falseados, infracción calificada como muy grave por el artículo 201.3 de la Ley General Tributaria. Además, Hacienda aplicó un incremento del 100% por considerar que existía un incumplimiento sustancial de las obligaciones de facturación.
(Imagen: E&J)
La cuestión principal: ¿puede Hacienda duplicar la sanción por facturas falsas?
La controversia jurídica no consistía en determinar si las facturas eran falsas o si la conducta podía ser sancionada. La cuestión se centraba exclusivamente en establecer si, además de la sanción correspondiente a la infracción muy grave, podía aplicarse el incremento del 100% previsto en el artículo 201.5 de la Ley General Tributaria. Este precepto contempla una agravación cuando se produce un incumplimiento sustancial de las obligaciones de facturación o documentación.
Por su parte, el artículo 187.1.c) de la misma Ley establece los criterios para apreciar dicho incumplimiento, vinculándolo, entre otros supuestos, a que afecte a más del 20% del importe de las operaciones sujetas al deber de facturación.
La Abogacía del Estado defendía que, cuando toda la actividad era simulada, el incumplimiento debía considerarse completo y, por tanto, justificaba la agravación.
Sin embargo, la Audiencia Nacional había rechazado esa interpretación, al considerar que las operaciones anuladas por la propia regularización no podían utilizarse para justificar el incremento sancionador en las circunstancias del caso.
(Imagen: Ministerio de Hacienda)
El Supremo rechaza la agravante del 100% en las operaciones simuladas
El Tribunal Supremo confirma el criterio de la Audiencia Nacional y considera improcedente aplicar la agravación cuando las facturas proceden de una actividad económica independiente cuya existencia ha sido descartada por la propia Administración.
La Sala razona que, si la regularización tributaria determina que las operaciones entre los socios y la sociedad deben anularse por ser simuladas, estas no pueden servir simultáneamente como fundamento para apreciar el incumplimiento sustancial de las obligaciones de facturación en los términos exigidos por la norma.
La resolución distingue, por tanto, entre la conducta consistente en emitir facturas falsas, que puede constituir una infracción muy grave, y la concurrencia de los requisitos específicos que permiten incrementar su sanción.
El Alto Tribunal insiste en que la aplicación de una agravante requiere comprobar sus presupuestos legales, sin que baste con invocar la gravedad de la conducta investigada. En consecuencia, mantiene la eliminación del incremento del 100% acordada por la Audiencia Nacional, aunque no anula íntegramente la sanción tributaria.
Desestimación del recurso presentado por la Abogacía del Estado
Como consecuencia de estos razonamientos, el Tribunal Supremo desestima el recurso de casación interpuesto por la Administración General del Estado.
La decisión confirma la sentencia dictada por la Audiencia Nacional el 6 de julio de 2022, que había estimado parcialmente las pretensiones del contribuyente. El resultado supone mantener la sanción correspondiente a la emisión de facturas falsas, pero sin el incremento adicional del 100% que había aplicado Hacienda.
Asimismo, el Tribunal acuerda no imponer las costas del recurso de casación a ninguna de las partes, al no apreciar mala fe ni temeridad.
(Imagen: Poder Judicial)
Valoración jurídica: los límites de la potestad sancionadora tributaria
Desde Administrativando Abogados consideramos que esta resolución tiene especial trascendencia para los procedimientos sancionadores tributarios, al precisar que las circunstancias agravantes deben interpretarse y aplicarse conforme a los requisitos establecidos expresamente por la ley.
La sentencia no cuestiona la posibilidad de sancionar la emisión de facturas falsas ni reduce la gravedad jurídica de las conductas fraudulentas.
Su aportación consiste en impedir que la Administración incremente una sanción mediante criterios que no resulten aplicables a las operaciones concretamente regularizadas.
Esta doctrina puede resultar relevante para contribuyentes y empresas afectados por expedientes sancionadores derivados de estructuras empresariales simuladas, especialmente cuando Hacienda haya aplicado simultáneamente la infracción por facturación falsa y la agravante por incumplimiento sustancial.
En definitiva, el Tribunal Supremo recuerda que la lucha contra el fraude fiscal debe desarrollarse dentro de los límites de la legalidad sancionadora y que la gravedad de una conducta no justifica, por sí sola, duplicar la sanción.
Una resolución que refuerza la seguridad jurídica y exige a la Administración una aplicación rigurosa de los criterios legales de graduación de las sanciones tributarias.